2020年7项财税新政策盘点 财税管理的机遇与挑战

2020年,面对突如其来的新冠肺炎疫情冲击和复杂严峻的国内外经济形势,我国财税政策在“六稳”“六保”大局中发挥了关键作用。这一年,多项财税新政策密集出台,不仅为企业纾困解难,也深刻影响着财税管理的走向。以下是2020年值得关注的7项财税新政策,它们各自聚焦不同领域,共同构成了特殊年份的财税管理脉络。
政策一:大规模减税降费,重点支持疫情防控和复工复产
2020年,国家先后出台多批减税降费政策,涵盖增值税、企业所得税、个人所得税、社保费等多个税种。例如,对疫情防控重点保障物资生产企业全额退还增值税增量留抵税额;对运输疫情防控重点保障物资取得的收入免征增值税;阶段性减免企业养老、失业、工伤保险费等。这些政策直接减轻了企业负担,为市场主体“留得青山”提供了支撑。财税管理者需准确判断企业是否符合优惠条件,及时完成减免申报,同时关注政策叠加效应与适用期限。
政策二:小型微利企业和个体工商户所得税缓缴政策
为缓解小微企业和个体工商户的资金压力,2020年明确对小型微利企业和个体工商户在2020年剩余申报期按规定办理预缴申报后,可以暂缓缴纳当期的企业所得税和个人所得税,延迟至2021年首个申报期内一并缴纳。这一政策相当于为企业提供了一笔短期的“无息贷款”,对财税管理中的现金流规划提出了新要求:既要充分利用缓缴红利,又要提前做好次年税款的资金准备,避免集中缴纳带来的压力。
政策三:增值税留抵退税政策扩围
2020年,留抵退税政策进一步扩围,将部分先进制造业和疫情防控重点保障物资生产企业纳入范围,并放宽了退税条件。这对于固定资产投资大、进项税额沉淀多的企业而言,是重大的现金流利好。财税管理需要企业建立更精细的进销项台账,准确计算增量留抵税额,及时申请退税,并将退税资金纳入现金流管理体系。也要防范因退税引发的税务稽查风险,确保业务真实、票据合规。
政策四:阶段性减免社保费与医保费
2020年2月起,国家阶段性减免企业基本养老保险、失业保险、工伤保险的单位缴费部分,并减半征收职工基本医疗保险单位缴费部分。大型企业、中小微企业、个体工商户等适用不同的减免方式。这一政策降低了用工成本,但也让社保管理变得更为复杂。财税管理人员需要区分不同险种、不同地区的执行口径,注意减免期限的阶段性变化,确保在减免期结束后及时恢复足额缴纳,避免影响员工权益。
政策五:个人所得税首次综合所得年度汇算清缴
2020年是我国首次实施个人所得税综合所得年度汇算清缴。纳税人需对2019年度取得的工资薪金、劳务报酬、稿酬、特许权使用费四项所得进行汇算,多退少补。这不仅关系到每个员工的切身利益,也对企业代扣代缴工作提出了更高要求。财税管理者需要协助员工理解汇算规则,提供收入和已缴税额记录,并做好自行申报与单位代办的衔接。与此企业内部也应借此机会审视薪酬结构,优化个税筹划方案,在合法合规前提下降低整体税负。
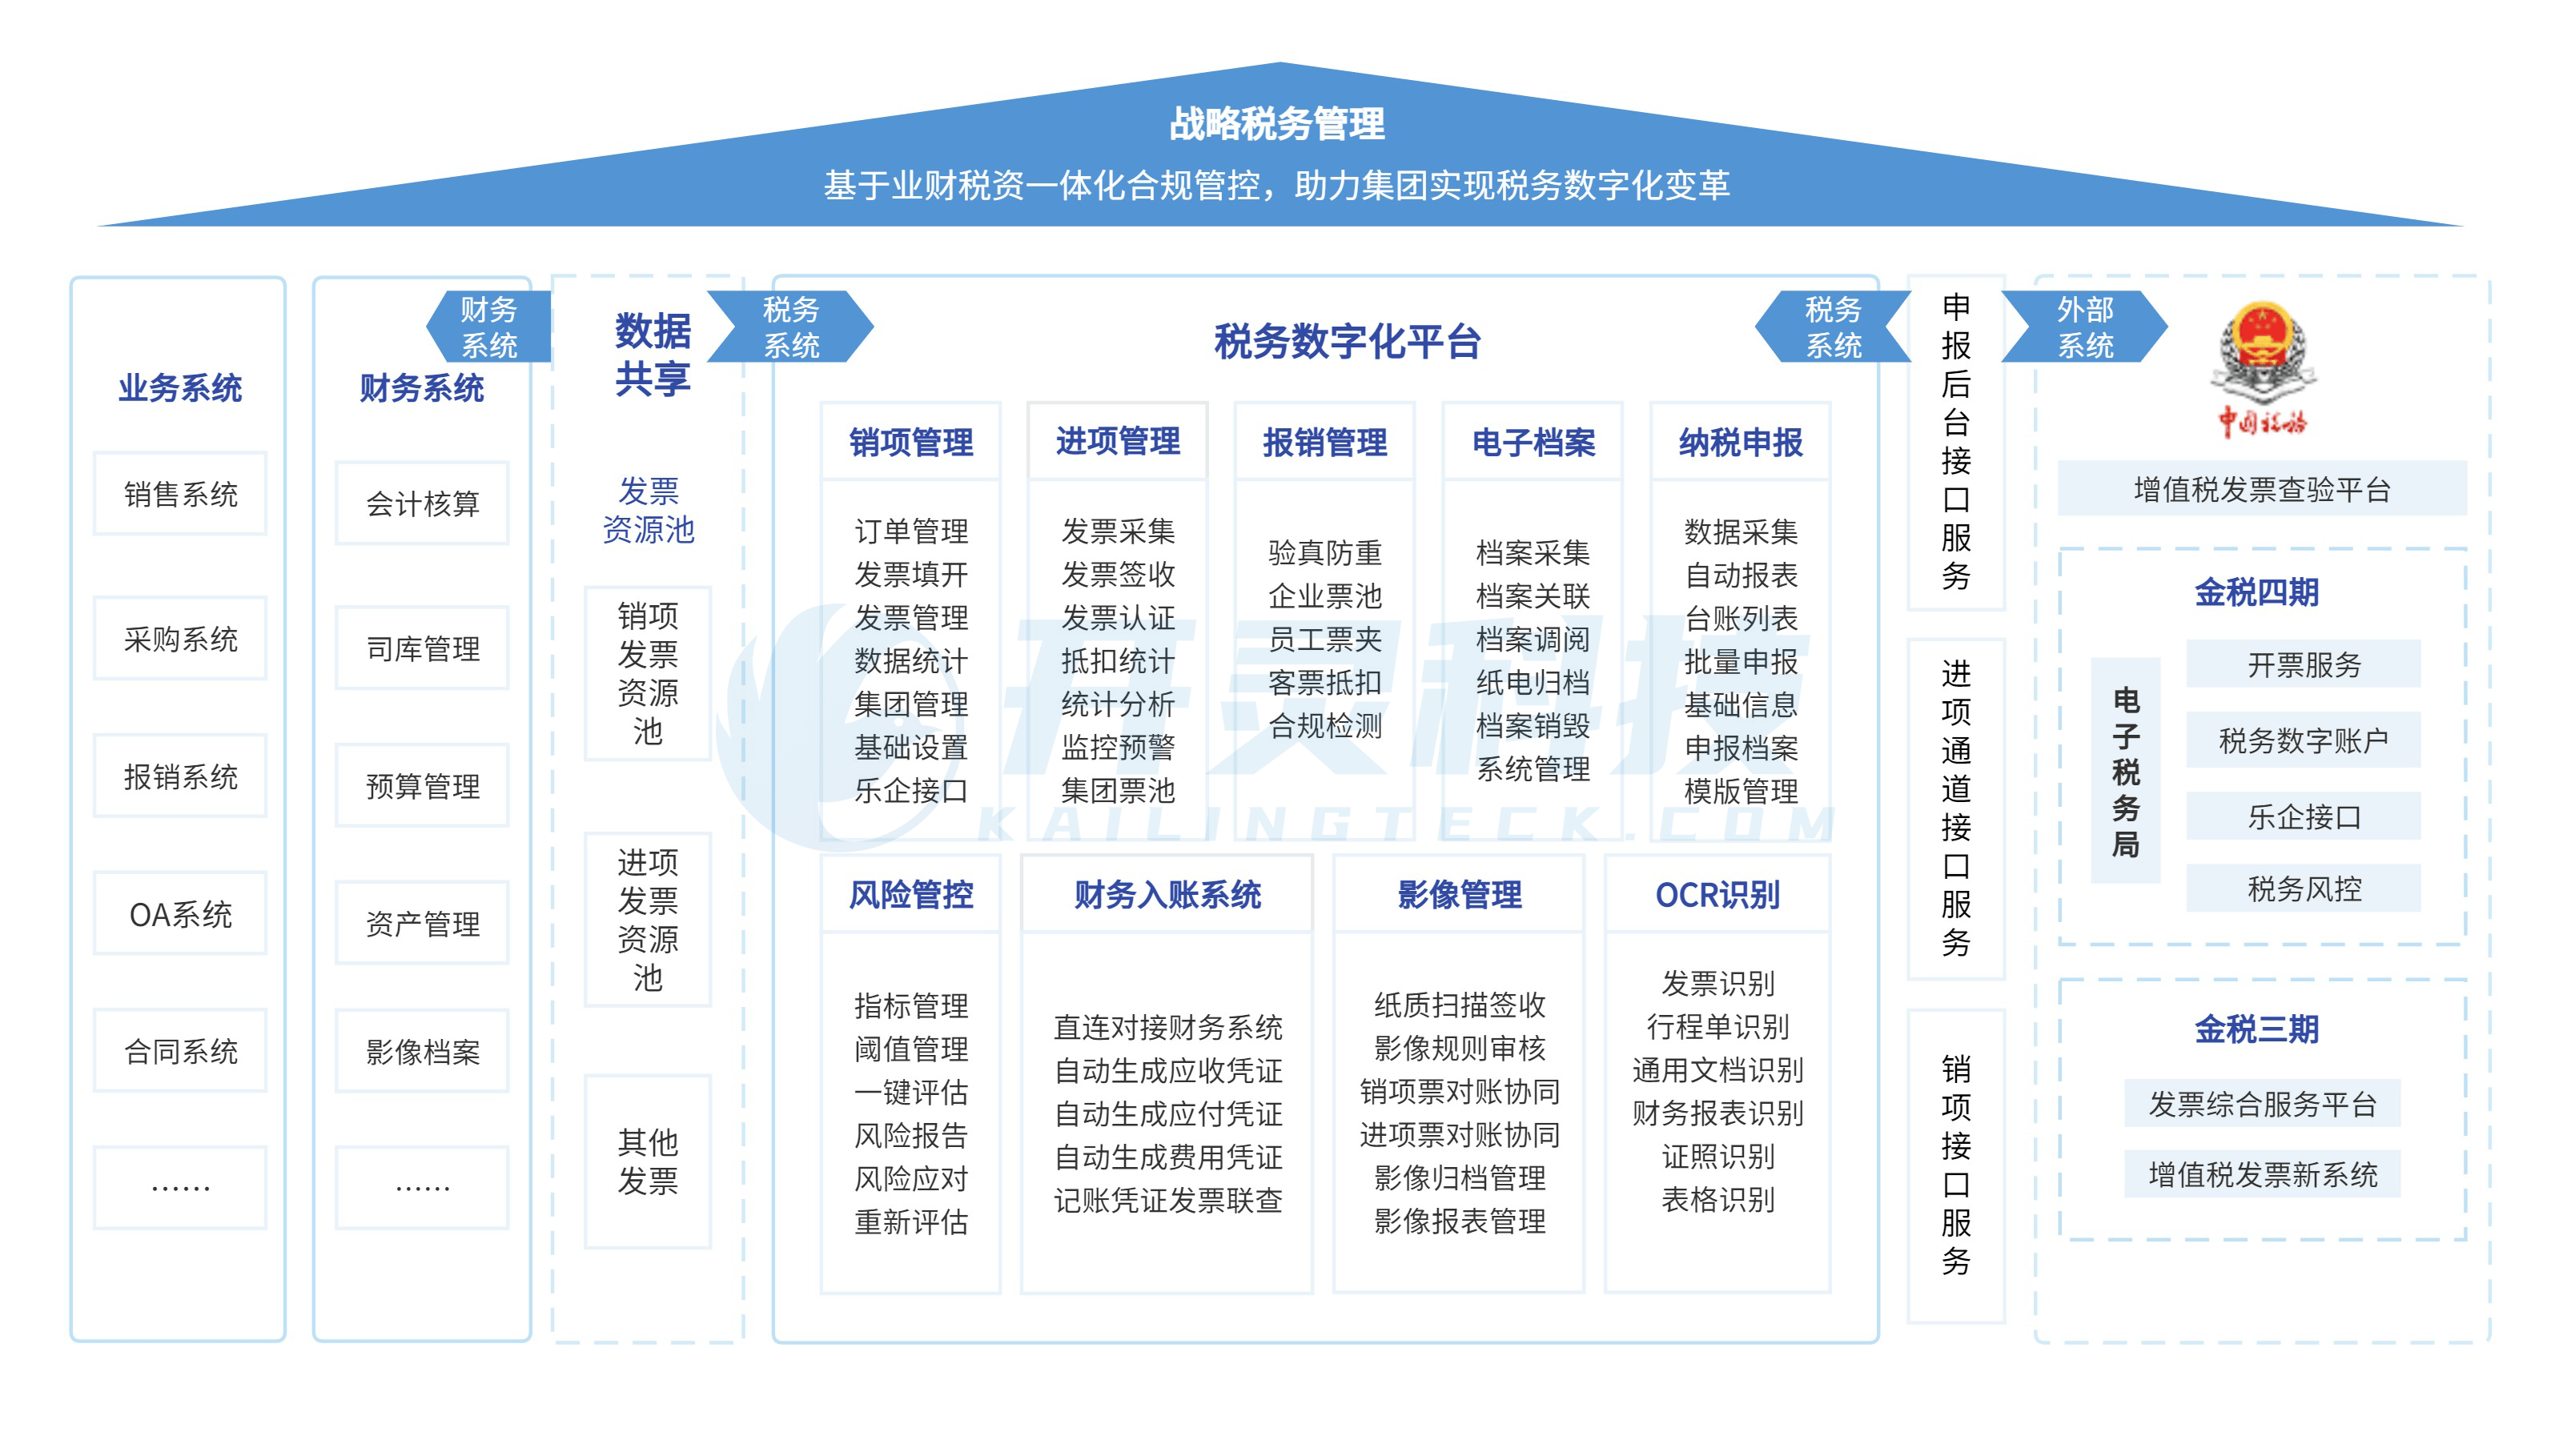
加强财税合规与风险防范。面对众多阶段性、临时性政策,企业往往容易出现理解偏差或执行疏漏。财税管理人员应建立政策追踪机制,定期更新内部税务操作手册,对优惠事项留存备查资料,确保应享尽享、不落一策,同时经得起税务机关的后续核查。同时要用好税收大数据。2020年税务部门大力推进“非接触式”办税,电子税务局功能持续优化。企业应主动适应线上申报、发票电子化等趋势,提升财税信息化水平,将更多重复性工作交给系统,把精力集中在税务筹划、风险预警和经营分析等高价值领域。
2020年7项财税新政策既是国家宏观调控的体现,也是企业财税管理升级的契机。谁能迅速吃透政策、精准落地执行、动态优化管理,谁就能在不确定的市场环境中多一份稳健、多一分底气。财税管理从来不只是财务部门的职责,而应成为企业战略决策的重要支撑——了解政策、管好财税,便是为企业赢得未来。
(注:具体政策执行口径以税务机关最新文件为准。)
如若转载,请注明出处:http://www.nxcxcw.com/product/22.html
更新时间:2026-10-18 15:40:58